Bourse : la plus grande rotation sectorielle depuis 25 ans, réalité ou emballement des analystes ?
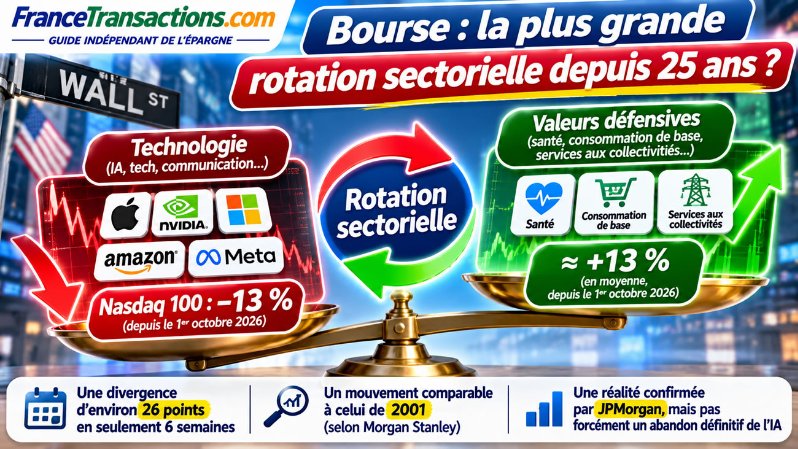
Tempête dans un verre d’eau ? La plus grande rotation sectorielle de ces 25 dernières années ? Vraiment ? © FranceTransactions.com. Image générée via IA.
La Bourse serait-elle en train de connaître sa plus grande rotation sectorielle depuis un quart de siècle ? Selon une analyse de Morgan Stanley relayée le 17 novembre 2026, les marchés américains ont enregistré une divergence exceptionnelle entre les grandes valeurs technologiques et les secteurs défensifs. Depuis le début du mois d’octobre, les investisseurs privilégient davantage la santé, la consommation de base et les services aux collectivités, tandis que les valeurs technologiques, longtemps portées par l’intelligence artificielle, subissent d’importantes prises de bénéfices. JPMorgan confirme de son côté une profonde redistribution du leadership boursier. Mais faut-il y voir un changement historique et durable des marchés financiers, ou simplement une correction spectaculaire après plusieurs années d’euphorie autour de l’intelligence artificielle ? La réalité est plus nuancée que ne le suggèrent les gros titres.
Une rotation sectorielle, c’est quoi exactement ?
En Bourse, une rotation sectorielle désigne un changement dans les préférences des investisseurs entre différents secteurs économiques. Les capitaux se dirigent davantage vers certaines catégories d’entreprises au détriment d’autres, en fonction des perspectives de croissance, des valorisations, des taux d’intérêt ou du contexte économique. Lorsqu’une période de forte croissance économique s’annonce, les investisseurs peuvent privilégier les valeurs industrielles, financières ou de consommation cyclique. À l’inverse, lorsque les perspectives se dégradent, ils peuvent rechercher des entreprises dont l’activité est relativement stable, comme les groupes pharmaceutiques, les producteurs de biens alimentaires ou les fournisseurs d’électricité. Une rotation sectorielle ne signifie donc pas nécessairement que la Bourse baisse : elle peut simplement changer de moteurs. C’est précisément ce phénomène qui caractérise une partie des marchés américains depuis plusieurs mois.
Morgan Stanley évoque la plus importante rotation défensive depuis 25 ans
Selon une analyse publiée le 17 novembre 2026 et attribuée aux équipes de Morgan Stanley, les secteurs défensifs du S&P 500 ont enregistré une surperformance exceptionnelle par rapport aux grandes valeurs technologiques américaines. Depuis le 1er octobre, les secteurs de la consommation de base, de la santé et des services aux collectivités afficheraient un rendement moyen d’environ +13 %, tandis que le Nasdaq 100 aurait reculé d’environ 13 % sur la même période. L’écart atteint ainsi 26 points de pourcentage en seulement quelques semaines. D’après cette analyse, il faudrait remonter à septembre-octobre 2001, pendant l’éclatement de la bulle Internet, pour retrouver une divergence défensive comparable sur six semaines. Ce constat constitue un signal important, mais il doit être interprété correctement : il ne signifie pas que tous les mouvements de capitaux observés depuis 25 ans ont été moins importants, ni que les volumes effectivement transférés entre secteurs ont atteint un record historique.
Rotation sectorielle : les chiffres qui expliquent le phénomène
| Indicateur | Évolution observée |
|---|---|
| Secteurs défensifs américains : consommation de base, santé, services aux collectivités | Environ +13 % en moyenne depuis le 1er octobre 2026 |
| Nasdaq 100 | Environ -13 % sur la même période |
| Écart de performance | Environ 26 points |
| Dernier épisode comparable selon Morgan Stanley | Septembre-octobre 2001 |
| Période de comparaison | Environ six semaines |
Données rapportées par MarketWatch le 17 novembre 2026, à partir de l’analyse de Morgan Stanley. Les performances des secteurs défensifs correspondent à une moyenne et non à un indice investissable unique. Les résultats dépendent de la période et de la méthode de calcul retenues.
JPMorgan confirme une redistribution spectaculaire du leadership boursier
Les analyses publiées par JPMorgan Asset Management corroborent l’existence d’une rotation importante. Dans son bilan des marchés d’octobre 2026, la société de gestion relève une nette domination de plusieurs secteurs jusque-là moins recherchés. L’énergie progresse de 12,8 % sur le mois, la consommation de base de 10,7 %, la santé de 9,9 % et les services aux collectivités de 7,9 %. À l’inverse, la technologie recule de 7 % et les services de communication de 13,5 %. Les actions dites « value », généralement associées à des valorisations plus modérées, progressent de 2,7 %, tandis que les valeurs de croissance perdent 4,2 %. L’écart approche donc sept points sur un seul mois. Ces données montrent que la rotation est réelle et qu’elle dépasse quelques séances de volatilité. Elles ne suffisent toutefois pas, prises isolément, à démontrer qu’il s’agit de la plus importante rotation sectorielle de l’ensemble des 25 dernières années.
Octobre 2026 : les secteurs gagnants et perdants selon JPMorgan
| Secteur ou style d’investissement | Performance en octobre 2026 |
|---|---|
| Énergie | +12,8 % |
| Consommation de base | +10,7 % |
| Santé | +9,9 % |
| Services aux collectivités | +7,9 % |
| Actions value | +2,7 % |
| Actions de croissance | -4,2 % |
| Technologie | -7,0 % |
| Services de communication | -13,5 % |
Source : JPMorgan Asset Management, revue mensuelle des marchés d’octobre 2026. Les performances sectorielles concernent les actions des marchés développés et ne doivent pas être confondues avec les rendements des seuls secteurs du S&P 500.
L’intelligence artificielle : de moteur de la hausse à source d’inquiétude
L’une des principales explications de cette rotation réside dans les interrogations grandissantes sur la rentabilité des investissements dans l’intelligence artificielle. Pendant plusieurs années, les grandes entreprises technologiques américaines ont bénéficié d’une confiance exceptionnelle des investisseurs. Les fabricants de semi-conducteurs, les fournisseurs d’infrastructures informatiques et les géants du cloud ont vu leurs valorisations progresser fortement. Mais les montants consacrés aux centres de données, aux processeurs spécialisés et aux infrastructures énergétiques atteignent désormais des niveaux considérables. Les investisseurs commencent à poser une question simple : ces centaines de milliards de dollars d’investissements généreront-ils des bénéfices suffisants pour justifier les valorisations actuelles ? La croissance de l’activité ne suffit plus à rassurer les marchés lorsque les dépenses augmentent plus rapidement que les flux de trésorerie disponibles.
Le financement de l’IA inquiète également les marchés obligataires
La question ne concerne plus uniquement les actions. Dans son analyse du quatrième trimestre 2026, JPMorgan souligne que certains grands investisseurs dans l’intelligence artificielle recourent davantage aux marchés de la dette pour financer leurs infrastructures. Lorsque les dépenses d’investissement dépassent les flux de trésorerie disponibles, les entreprises doivent utiliser leurs réserves, emprunter ou lever de nouveaux capitaux. Or, dans un environnement de taux élevés, le coût de ces financements peut devenir significatif. Les entreprises les plus endettées ou dont les revenus futurs restent incertains sont particulièrement vulnérables. Les tensions observées sur certaines obligations d’entreprises liées aux infrastructures de l’IA renforcent ainsi les interrogations des actionnaires. La rotation sectorielle reflète donc aussi un changement dans l’appréciation du risque financier, et pas seulement une préférence momentanée pour les entreprises traditionnelles.
Les investisseurs vendent-ils réellement la technologie pour acheter des valeurs défensives ?
C’est une question plus complexe qu’il n’y paraît. Lorsqu’une action technologique baisse et qu’une action pharmaceutique monte, cela ne prouve pas automatiquement que les capitaux issus de la première ont été investis dans la seconde. Les performances boursières dépendent aussi des révisions de bénéfices, des valorisations et des anticipations des investisseurs. Pour mesurer précisément une rotation des flux, il faudrait disposer de données sur les souscriptions et rachats de fonds, les transactions des investisseurs institutionnels et l’évolution des portefeuilles. Les performances relatives constituent un indicateur du changement de leadership, mais pas une mesure directe des montants déplacés. L’expression « plus grande rotation depuis 25 ans » doit donc être comprise comme une comparaison statistique de performances sectorielles, et non comme un record démontré de capitaux transférés.
Pourquoi les secteurs défensifs retrouvent-ils les faveurs des investisseurs ?
Les secteurs défensifs présentent plusieurs caractéristiques susceptibles de rassurer les investisseurs dans un environnement incertain. Les consommateurs continuent généralement d’acheter des produits alimentaires, des médicaments et de l’électricité, même lorsque la croissance ralentit. Les entreprises concernées disposent donc souvent d’une meilleure visibilité sur une partie de leurs revenus. Certaines distribuent également des dividendes réguliers, ce qui peut intéresser les investisseurs à la recherche de rendement. Après plusieurs années de sous-performance relative face aux géants technologiques, certaines de ces valeurs paraissaient également moins exigeantes en matière de valorisation. Leur rebond peut ainsi s’expliquer à la fois par une recherche de sécurité et par un rééquilibrage de portefeuilles devenus trop concentrés sur l’intelligence artificielle.
Attention : les valeurs défensives ne sont pas sans risque
Le qualificatif de défensif ne signifie pas qu’un investissement est garanti. Les entreprises de consommation courante peuvent subir une hausse de leurs coûts de production ou une pression sur leurs marges. Les groupes pharmaceutiques restent exposés aux risques réglementaires, aux brevets et aux résultats de leurs recherches. Les fournisseurs d’électricité et les services aux collectivités peuvent être sensibles aux taux d’intérêt, notamment lorsqu’ils financent d’importants investissements par emprunt. Enfin, après une hausse rapide de leurs cours, les valeurs défensives peuvent elles-mêmes devenir chères. Un investisseur qui achète un secteur après plusieurs semaines de forte progression peut donc simplement remplacer un risque de valorisation par un autre.
Le précédent de 2001 : une comparaison impressionnante, mais imparfaite
La référence à septembre-octobre 2001 attire naturellement l’attention. À cette époque, les marchés traversaient l’éclatement de la bulle Internet, une récession américaine et les conséquences économiques des attentats du 11 septembre. De nombreuses entreprises technologiques avaient été valorisées sur des perspectives de croissance qui ne se sont jamais concrétisées. La situation de 2026 présente des différences importantes. Les grandes entreprises technologiques actuelles disposent, pour beaucoup, de revenus considérables, de bénéfices établis et de positions concurrentielles solides. Les interrogations portent davantage sur le niveau des investissements futurs, leur financement et la rentabilité des nouveaux projets. Une divergence sectorielle comparable à celle de 2001 ne signifie donc pas que l’économie ou la Bourse se trouvent dans une situation identique. Les analogies historiques doivent être utilisées avec prudence.
Un phénomène déjà visible pendant l’été 2026
La rotation ne date pas uniquement du mois d’octobre. Dès la fin juillet 2026, JPMorgan Private Bank soulignait une redistribution importante des performances boursières. L’indice des semi-conducteurs de Philadelphie avait alors reculé de près de 24 % depuis la fin juin, tandis que la santé progressait d’environ 9 % et les valeurs financières de 5 % sur la période étudiée. Les grandes valeurs technologiques perdaient ainsi une partie de leur leadership, alors que des secteurs longtemps délaissés retrouvaient l’intérêt des investisseurs. Ce précédent montre que la rotation actuelle s’inscrit dans un mouvement plus large, marqué par plusieurs phases successives. Il serait donc réducteur de présenter les événements de novembre comme un retournement totalement soudain.
La rotation sectorielle annonce-t-elle un krach boursier ?
Pas nécessairement. Une rotation peut même contribuer à stabiliser les indices lorsque la baisse de certaines grandes capitalisations est compensée par la progression d’autres entreprises. Un marché dont la hausse repose sur un nombre limité de titres est particulièrement vulnérable aux déceptions concernant ces sociétés. Lorsque davantage de secteurs participent à la performance, le marché peut devenir moins dépendant de quelques géants. Mais une rotation défensive peut également signaler une inquiétude croissante concernant la croissance économique et les bénéfices futurs. Tout dépend de son origine. Si les investisseurs achètent les valeurs défensives parce que leurs perspectives s’améliorent, le mouvement peut être relativement sain. S’ils les privilégient parce qu’ils anticipent une récession, le message devient plus préoccupant. La rotation sectorielle constitue un signal à analyser, pas une prédiction automatique de krach.
JPMorgan ne recommande pas pour autant d’abandonner la technologie
Un élément mérite d’être souligné : malgré les tensions observées sur les valeurs liées à l’intelligence artificielle, JPMorgan ne considère pas nécessairement que le secteur technologique doit être déserté. Dans ses perspectives publiées en novembre 2026, la banque indique conserver une opinion favorable sur certaines valeurs technologiques après la correction de leurs valorisations. Elle relève notamment des opportunités potentielles dans les services de communication, dont les multiples de valorisation ont fortement reculé. JPMorgan recommande également de privilégier les entreprises de qualité, capables de financer leurs investissements et de générer des flux de trésorerie durables. Cette approche tranche avec les discours présentant la rotation comme un abandon définitif de l’intelligence artificielle. Le marché pourrait être en train de distinguer les entreprises qui profiteront réellement de l’IA de celles dont les perspectives ont été exagérées.
Les valeurs européennes peuvent-elles profiter de cette rotation ?
La diversification géographique constitue une autre conséquence possible du changement de leadership. Les indices américains restent fortement exposés aux grandes entreprises technologiques, tandis que les marchés européens accordent davantage de poids à des secteurs comme la finance, l’industrie, la santé, l’énergie ou la consommation. Une réduction de la concentration sur les géants américains peut donc conduire certains investisseurs à réexaminer les actions européennes. Mais il serait excessif de considérer que l’Europe profite automatiquement d’une correction de la technologie américaine. Les entreprises européennes restent exposées aux taux d’intérêt, à la croissance mondiale, aux tensions commerciales et aux risques politiques. La rotation sectorielle peut favoriser certaines valeurs européennes sans entraîner une hausse générale des indices du continent.
Faut-il modifier son portefeuille pour suivre la rotation ?
Pour les investisseurs particuliers, le principal danger consiste à réagir trop tard. Après plusieurs années de hausse des valeurs technologiques, certains ont renforcé leur exposition au moment où les valorisations étaient les plus élevées. Ils pourraient désormais être tentés de vendre leurs positions après la correction pour acheter des secteurs défensifs ayant déjà fortement progressé. Cette stratégie risque de conduire à vendre après la baisse et à acheter après la hausse. Une approche plus prudente consiste à examiner la concentration réelle du portefeuille, son exposition sectorielle et la cohérence de son allocation avec l’horizon de placement. Les ETF indiciels mondiaux offrent une diversification géographique et sectorielle, mais restent parfois fortement exposés aux grandes capitalisations américaines. Des rééquilibrages progressifs peuvent être envisagés sans chercher à anticiper systématiquement le prochain secteur gagnant.
Les indicateurs à surveiller pour confirmer un changement durable
Plusieurs éléments permettront de déterminer si la rotation actuelle constitue un véritable changement de régime boursier. Le premier concerne l’évolution des bénéfices : les entreprises défensives et industrielles devront confirmer l’amélioration de leurs résultats pour justifier durablement leurs performances. Le deuxième est la dispersion des valorisations entre secteurs. Le troisième concerne l’évolution des taux d’intérêt, qui influence fortement les valeurs de croissance comme les entreprises endettées. Il faudra également surveiller les dépenses d’investissement dans l’intelligence artificielle, les flux de trésorerie des grandes entreprises technologiques et les conditions de financement sur les marchés obligataires. Enfin, la participation d’un nombre croissant d’entreprises à la hausse des indices constituerait un signal favorable à une rotation durable.
Mythe ou réalité : notre verdict sur la rotation sectorielle de 2026
La rotation sectorielle est une réalité incontestable, mais son caractère historiquement exceptionnel dépend de l’indicateur choisi. Les données de Morgan Stanley montrent une divergence spectaculaire entre les secteurs défensifs américains et le Nasdaq 100, comparable à celle observée lors d’une période de six semaines en 2001. Les chiffres de JPMorgan confirment une redistribution importante des performances entre secteurs, styles d’investissement et régions. En revanche, il serait abusif d’affirmer sans autre précision que les investisseurs réalisent actuellement le plus grand transfert de capitaux entre secteurs depuis 25 ans. La comparaison porte sur des performances relatives, pas sur l’ensemble des flux financiers. Surtout, une rotation de cette ampleur ne garantit pas la disparition du leadership technologique. Les investisseurs semblent avant tout devenir plus exigeants sur les valorisations, la rentabilité et le financement de l’intelligence artificielle. La véritable nouveauté n’est peut-être pas que la technologie baisse, mais que les autres secteurs retrouvent enfin le droit d’exister en Bourse.
Sources
- JPMorgan Asset Management - Revue des marchés d’octobre 2026
- JPMorgan Asset Management - Global Equity Views, quatrième trimestre 2026
- JPMorgan Private Bank - The View, novembre 2026
- JPMorgan Private Bank - Rotation, Not Reckoning, juillet 2026
- BNP Paribas Fortis - La grande rotation, octobre 2026
- Société Générale - Quand le leadership change de mains : la rotation sectorielle de 2026