Résultats Nvidia : 115,8 milliards de dollars de revenus, +103 % en un an, jusqu’où ira la folie de l’IA ?

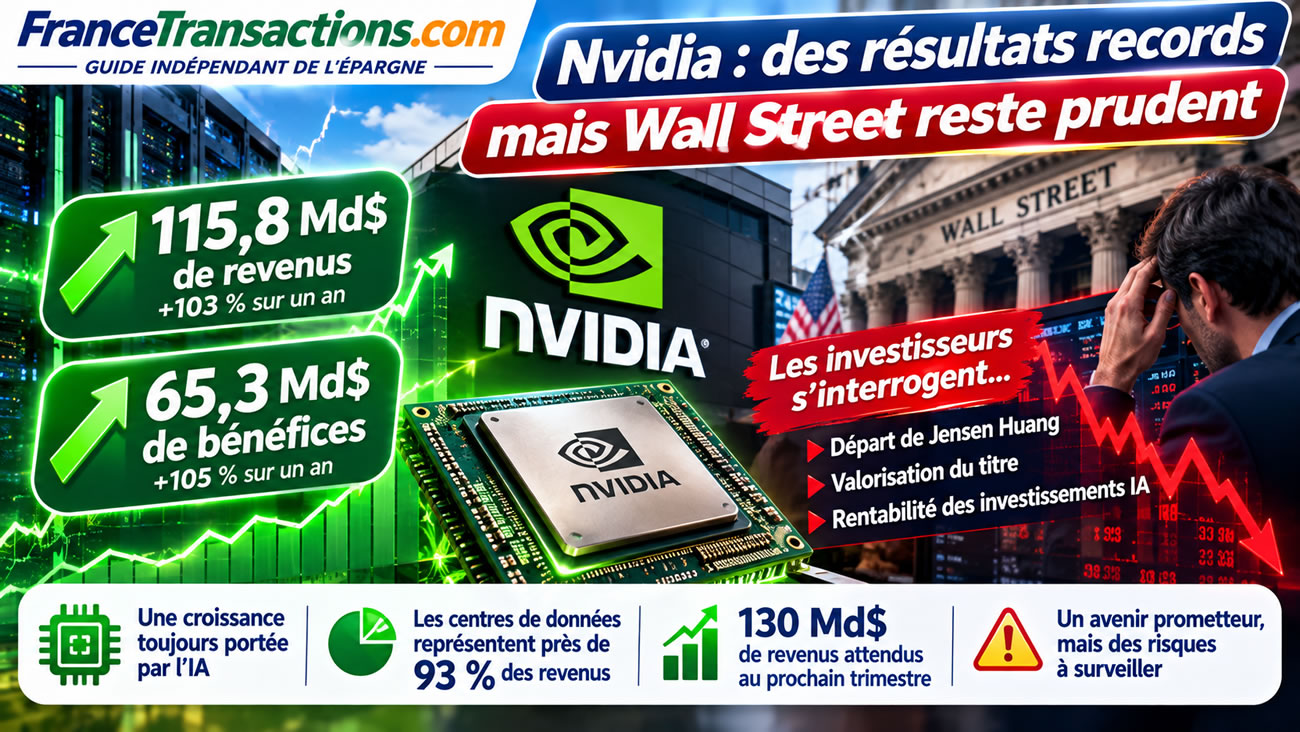
Nvidia continue d’affoler les compteurs. Le géant américain des semi-conducteurs a publié, mardi 17 novembre 2026, des résultats trimestriels qui dépassent une nouvelle fois les attentes des analystes. Son chiffre d’affaires atteint 115,8 milliards de dollars, en hausse de 103 % sur un an, tandis que son bénéfice net bondit à 65,3 milliards de dollars. Des montants vertigineux, portés par les investissements colossaux des géants technologiques dans les infrastructures d’intelligence artificielle. Pourtant, les marchés financiers ne semblent plus disposés à applaudir aveuglément ces performances. Le départ de Jensen Huang, les interrogations sur les valorisations boursières et la capacité des clients de Nvidia à rentabiliser leurs investissements alimentent désormais les doutes. Le paradoxe est saisissant : Nvidia n’a jamais autant gagné d’argent, mais les investisseurs s’interrogent de plus en plus sur la pérennité de cette croissance exceptionnelle.
Nvidia : 115,8 milliards de dollars de chiffre d’affaires en seulement trois mois
Pour son troisième trimestre de l’exercice fiscal 2027, clos le 25 octobre 2026, Nvidia annonce un chiffre d’affaires record de 115,8 milliards de dollars, contre 57 milliards un an auparavant. La progression atteint ainsi 103 % sur douze mois et 20 % par rapport au trimestre précédent. Les analystes anticipaient environ 109,3 milliards de dollars de revenus. Nvidia fait donc mieux que prévu, et pas seulement de quelques millions de dollars : l’écart dépasse 6 milliards. Cette performance confirme que les investissements dans les centres de données destinés à l’intelligence artificielle continuent de progresser à un rythme extraordinaire. Les grandes entreprises technologiques, les fournisseurs de services cloud et les opérateurs spécialisés dans les infrastructures d’IA constituent les principaux moteurs de cette demande.
65,3 milliards de dollars de bénéfice net : une rentabilité hors norme
La progression des bénéfices est encore plus impressionnante. Nvidia affiche un résultat net de 65,3 milliards de dollars, contre 31,9 milliards un an plus tôt, soit une hausse de 105 %. Le résultat opérationnel atteint 77,5 milliards de dollars, en progression de 115 %. La marge brute ressort à 74,8 %, ce qui signifie que Nvidia conserve près de trois quarts de son chiffre d’affaires après déduction des coûts directs des produits et services vendus, avant ses autres charges. Quant à la marge nette, elle atteint environ 56,4 %. Ces niveaux de rentabilité sont exceptionnels pour une entreprise industrielle, même dans le secteur des semi-conducteurs. Nvidia bénéficie d’une position dominante dans les accélérateurs destinés à l’intelligence artificielle, ainsi que d’un écosystème logiciel qui contribue à fidéliser ses clients. Cette puissance commerciale lui permet de conserver des marges élevées malgré l’augmentation de ses volumes de production.
Les résultats Nvidia du troisième trimestre fiscal 2027
| Indicateur | T3 fiscal 2027 | T3 fiscal 2026 | Évolution |
|---|---|---|---|
| Chiffre d’affaires | 115,8 Md$ | 57,0 Md$ | +103 % |
| Chiffre d’affaires Data Center | 107,6 Md$ | 51,2 Md$ | +110 % |
| Résultat opérationnel GAAP | 77,5 Md$ | 36,0 Md$ | +115 % |
| Bénéfice net GAAP | 65,3 Md$ | 31,9 Md$ | +105 % |
| Bénéfice par action dilué GAAP | 2,70 $ | 1,30 $ | +108 % |
| Marge brute GAAP | 74,8 % | 73,4 % | +1,4 point |
Source : Nvidia, résultats officiels publiés le 17 novembre 2026. Données comptables GAAP, sauf mention contraire.
Les centres de données représentent désormais près de 93 % des revenus
L’activité Data Center constitue plus que jamais le cœur économique de Nvidia. Avec 107,6 milliards de dollars de chiffre d’affaires trimestriel, elle représente environ 92,9 % des revenus du groupe. Sa croissance atteint 110 % sur un an et 21 % sur un trimestre. Ce segment regroupe notamment les infrastructures de calcul utilisées pour entraîner et exploiter les modèles d’intelligence artificielle. Les entreprises qui développent des modèles génératifs, les fournisseurs de cloud et les opérateurs de centres de données achètent massivement les solutions de Nvidia pour accroître leurs capacités de calcul. La diversification historique du groupe vers les jeux vidéo et les cartes graphiques grand public est désormais très secondaire dans ses comptes. Cette concentration présente un avantage évident tant que les investissements dans l’IA accélèrent, mais elle constitue également un facteur de risque si les dépenses d’infrastructures venaient à ralentir.
Vera Rubin : Nvidia a déjà lancé sa nouvelle génération de machines à calculer
Nvidia ne compte pas seulement sur ses produits existants pour maintenir sa croissance. Le groupe annonce avoir commencé les livraisons de sa nouvelle plateforme Vera Rubin NVL72, présentée comme une avancée majeure pour les infrastructures d’intelligence artificielle. Les premiers systèmes sont déployés auprès de partenaires tels que CoreWeave, Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure et Nebius. Nvidia indique que le démarrage commercial de Vera Rubin constitue le lancement industriel le plus rapide de son histoire. Cette Nouvelle Génération doit permettre d’accroître les performances des centres de données, notamment pour les modèles d’intelligence artificielle de plus en plus complexes. Le renouvellement régulier des architectures constitue un élément essentiel de la stratégie commerciale de Nvidia : les clients sont incités à moderniser leurs installations afin de disposer de davantage de puissance de calcul et d’améliorer leur efficacité énergétique.
130 milliards de dollars attendus pour le prochain trimestre
Les perspectives communiquées par Nvidia restent particulièrement ambitieuses. Pour le quatrième trimestre de son exercice fiscal 2027, le groupe anticipe un chiffre d’affaires de 130 milliards de dollars, avec une marge d’incertitude de 3 %, soit une fourchette comprise entre 126,1 et 133,9 milliards de dollars. Cette prévision dépasse les attentes moyennes des analystes, situées autour de 125 milliards de dollars. Elle correspondrait à une nouvelle progression séquentielle d’environ 12,3 % par rapport au troisième trimestre. Une précision mérite cependant d’être soulignée : le quatrième trimestre fiscal 2027 comporte une semaine supplémentaire, ce qui favorise mécaniquement la comparaison des revenus. Nvidia prévoit également une marge brute comprise entre 71 % et 72 %, inférieure aux 74,8 % du trimestre écoulé. Les revenus devraient donc continuer de progresser, mais la rentabilité brute pourrait légèrement se contracter.
La Chine absente des prévisions : un risque géopolitique considérable
Nvidia précise que ses prévisions de chiffre d’affaires pour le quatrième trimestre n’intègrent aucune vente de puces de calcul pour centres de données à la Chine. Cette hypothèse illustre le poids des restrictions américaines sur les exportations de technologies avancées. Les processeurs utilisés pour l’intelligence artificielle sont devenus des équipements stratégiques, au cœur de la rivalité technologique entre Washington et Pékin. Pour Nvidia, les restrictions représentent à la fois un manque à gagner potentiel et une source d’incertitude commerciale. Le fait de prévoir une croissance aussi importante sans compter sur ce marché montre toutefois la vigueur de la demande dans les autres régions du monde. Il ne faudrait pas en déduire que le risque chinois a disparu : les réglementations peuvent évoluer et les entreprises chinoises développent leurs propres alternatives technologiques.
Jensen Huang quitte Nvidia : un changement de direction au pire moment ?
La publication des résultats intervient quelques jours après une annonce majeure : Jensen Huang a quitté ses fonctions de président-directeur général et d’administrateur de Nvidia, avec effet immédiat au 12 novembre 2026. Cofondateur et dirigeant historique du groupe, il incarnait depuis des décennies la stratégie industrielle de l’entreprise. Colette Kress, jusqu’alors directrice financière, assure désormais la direction générale par intérim. Ce départ intervient alors que Nvidia est devenue l’une des entreprises les plus importantes de l’économie mondiale. Les résultats démontrent que la machine commerciale continue de fonctionner, mais la succession de Jensen Huang représente un enjeu stratégique majeur. Les investisseurs devront notamment surveiller la capacité de la nouvelle direction à préserver l’avance technologique du groupe, ses relations avec les grands clients et son rythme d’innovation.
La Bourse ne se contente plus de résultats exceptionnels
La réaction des investisseurs traduit une évolution sensible du regard porté sur Nvidia. Le titre a progressé d’environ 2 % dans les échanges après la clôture américaine suivant la publication des résultats, après avoir reculé pendant la séance ordinaire. Cette hausse reste relativement mesurée au regard de l’ampleur des bénéfices annoncés. Selon Reuters, l’action accusait une baisse d’environ 25 % depuis le début du mois de novembre au moment de la publication. Le marché semble donc distinguer de plus en plus la qualité des résultats actuels et les incertitudes entourant l’avenir du groupe. Une entreprise peut afficher des performances exceptionnelles tout en voyant son cours reculer lorsque les investisseurs considèrent que les perspectives sont déjà largement intégrées dans sa valorisation. Les attentes sont devenues tellement élevées qu’il ne suffit plus à Nvidia de dépasser les prévisions : elle doit convaincre qu’elle pourra continuer à le faire pendant plusieurs années.
L’intelligence artificielle rapporte énormément à Nvidia, mais combien à ses clients ?
C’est probablement la question économique la plus importante. Nvidia réalise des bénéfices considérables en vendant les infrastructures nécessaires au développement de l’intelligence artificielle. Mais ses clients doivent encore démontrer que leurs propres investissements produiront des revenus suffisants pour justifier les sommes engagées. Les grands groupes technologiques financent des centres de données, achètent des processeurs, développent des modèles et construisent des infrastructures énergétiques particulièrement coûteuses. Une partie de ces dépenses est destinée à répondre à une demande déjà existante. Une autre repose sur des anticipations de croissance future. Or, les recettes directement attribuables aux services d’intelligence artificielle ne progressent pas nécessairement au même rythme que les dépenses d’équipement. Le risque est celui d’un décalage entre la rentabilité immédiate des fournisseurs d’infrastructures et la rentabilité, encore incertaine, de certains utilisateurs de ces équipements.
Une bulle de l’IA ? Nvidia n’est pas nécessairement le maillon le plus fragile
Comparer l’essor de l’intelligence artificielle à la bulle Internet des années 2000 est tentant, mais la situation présente des différences importantes. Nvidia réalise déjà des bénéfices considérables et dispose d’une activité commerciale bien réelle. Il ne s’agit pas d’une entreprise valorisée uniquement sur des promesses de revenus futurs. Cela ne signifie pas pour autant que sa valorisation boursière soit nécessairement justifiée à n’importe quel prix. Les bulles financières peuvent également concerner des entreprises rentables lorsque les investisseurs anticipent une croissance trop durable ou trop rapide. Pour Nvidia, le principal risque pourrait provenir d’un ralentissement des commandes de ses grands clients, d’une concurrence accrue ou d’une compression de ses marges. Les entreprises qui achètent ses équipements pourraient, elles aussi, devenir plus sélectives si leurs propres actionnaires exigeaient davantage de rentabilité.
Des rachats d’actions gigantesques pour soutenir les actionnaires
Nvidia utilise également sa puissance financière pour rémunérer ses actionnaires. Au cours du troisième trimestre fiscal 2027, le groupe a consacré 28,1 milliards de dollars aux rachats d’actions et aux dividendes. En septembre 2026, son conseil d’administration avait autorisé une enveloppe supplémentaire de 150 milliards de dollars pour les rachats de titres. À la fin du trimestre, environ 227,3 milliards de dollars restaient disponibles dans le cadre de cette autorisation. Ces montants illustrent la capacité de Nvidia à redistribuer une partie de ses ressources financières. Les rachats peuvent soutenir le bénéfice par action en réduisant le nombre de titres en circulation, mais ils ne garantissent pas une hausse du cours. Leur intérêt économique dépend notamment du prix auquel les actions sont rachetées. Quant au dividende trimestriel annoncé, il atteint 0,25 dollar par action, avec un paiement prévu le 23 décembre 2026.
Nvidia anticipe déjà une croissance de 75 % pour son exercice fiscal 2028
Lors de la présentation des résultats aux analystes, Colette Kress a indiqué que Nvidia anticipait une croissance de son chiffre d’affaires de 75 % pour l’exercice fiscal 2028. Une telle perspective confirme que la direction ne considère pas la demande actuelle comme un phénomène temporaire. Elle repose toutefois sur la poursuite des investissements dans les infrastructures d’intelligence artificielle et sur la capacité du groupe à conserver son avance technologique. Il convient également de distinguer cette anticipation de croissance à moyen terme des prévisions chiffrées officielles du trimestre suivant. Une projection portant sur un exercice futur comporte nécessairement davantage d’incertitudes, notamment en matière de concurrence, de réglementation, de capacités de production et de dépenses des grands clients.
Faut-il encore investir dans l’action Nvidia ?
Pour les investisseurs particuliers, les résultats publiés le 17 novembre apportent deux enseignements. Le premier est que Nvidia reste une entreprise extraordinairement rentable, bénéficiant d’une demande mondiale très importante. Le second est que la qualité d’une entreprise ne suffit pas à déterminer l’intérêt de son action en bourse. Le prix payé constitue un facteur essentiel de la performance future. Un investisseur qui achète une société en anticipant plusieurs années de croissance exceptionnelle s’expose à une forte correction si les résultats ralentissent, même lorsque l’entreprise demeure bénéficiaire. La succession de Jensen Huang ajoute désormais un risque de gouvernance à ceux déjà associés à la concurrence, aux restrictions commerciales et à la dépendance aux investissements dans l’intelligence artificielle. Il convient également de tenir compte de l’exposition indirecte à Nvidia déjà présente dans de nombreux ETF mondiaux et américains.
Nvidia : des résultats historiques qui ne dissipent pas tous les doutes
Avec 115,8 milliards de dollars de chiffre d’affaires et 65,3 milliards de bénéfice net sur un trimestre, Nvidia confirme sa place centrale dans l’économie de l’intelligence artificielle. Les perspectives de croissance restent considérables et la nouvelle génération Vera Rubin doit prolonger cette dynamique. Mais les marchés financiers commencent à poser des questions auxquelles les résultats trimestriels ne suffisent plus à répondre. Les clients de Nvidia parviendront-ils à rentabiliser leurs investissements massifs ? La concurrence pourra-t-elle réduire les marges du groupe ? La nouvelle direction préservera-t-elle son avance technologique ? Et surtout, combien les investisseurs sont-ils prêts à payer aujourd’hui pour des bénéfices futurs dont la progression ne pourra probablement pas rester éternellement aussi spectaculaire ? Nvidia démontre que l’intelligence artificielle est déjà une formidable machine à profits pour ses fournisseurs d’infrastructures. Reste à savoir si elle le deviendra dans les mêmes proportions pour ceux qui achètent ces infrastructures.